Ambrose Evans-Pritchard は英国のテレグラフ紙のビジネス・エディターですが、辛口の(悲観的という人もいますね)経済・ビジネス評で知られています。最新の記事で、中国の経済刺激政策の資金が実質経済に行かず、バブル化している、と指摘しています。
China's banks are an accident waiting to happen to every one of us (6/28/09 Telegraph)
「中国の銀行は抑制が効かなくなりつつある。改革未だ途上の中国経済は、昨年12月以来発行された新しい資金を吸収できない。資金はカジノ化した上海株式市場に流れるか、破産同然の建設会社に流れるかして、世界経済をスランプから脱出するのにほとんど貢献していない。」
「フィッチ(アメリカのクレジット査定エージェンシー)の中国のマクロ・リスク査定は、カテゴリー1(安全)からカテゴリー3(アイスランドなどと同じカテゴリー)に移行する恐れがある。北京大学の Michael Pettisによると、中国の公的負債はGDPの50パーセントから70パーセントである可能性がある。」
「中国政府は成長ターゲット8パーセントを何としてでも達成したいあまり、銀行の資金貸出しに対して政府の無言の保証をつけたようなもので、これが巨額の貸出しにつながっている。」
「フィッチは現在のクレジットバブルを、銀行支払準備金に払っていた利息を0.72パーセントに切り下げた中央銀行の決定に端を発している、とする。銀行はこの利鞘縮小に対応するために、貸出し金額を増加したのである。しかも新しい負債の半分以上は短期の負債。中国の11月以来の金融刺激策はリーマン・ブラザーズ倒産後の米国連邦銀行の介入よりさらに過激なのだが、そのことはあまり注意を引いていない。」
上海株式市場の底値は確かに去年の11月でした。今年に入ってから、原料市場が真っ先に底値を打って上昇をはじめたとき、これは中国からの買い付けのせいだ、中国の景気刺激対策は実効を上げている、などの解説を読んだ覚えがあります。これが単なる投機のバブルだったとしたら(投機だ、とこの記事は言っています)、中国が世界経済を牽引するどころか世界経済を破綻しかねない可能性があるわけです。
アメリカの新しい大統領の矢継ぎ早の政策は、どれもこれも莫大な借金を新たに作るものばかりで、アメリカの経済が実質的に回復する見込みは短期的にはまずない、と見ていいと思われます。(アメリカの新しいバブルは政府のバブルだ、と私は思っています。)アメリカの経済もだめ、中国も実はだめだとしたら、どこが牽引車になれるんでしょうかね?
Monday, June 29, 2009
中国の貸出し資金バブル
Sunday, June 28, 2009
Sunday, June 21, 2009
米国債券持出しで逮捕されたのは財務省の役人?
ラジオをなんとなく聴いていたら、耳に飛び込んできたのは『6月初め、米国債券をスイスに持ち出そうとしてイタリアで逮捕された日本人は、日本の財務省の役人だった』、というとんでもないニュース。
そこで、インターネットでニュースを検索したところ、唯一ひっかかってきたのがターナー・ラジオ・ネットワークのニュース。(ちなみに、このネットワークは眉つばものとされていますので、ご注意。5月の初旬にも、米国金融機関の資産査定(ストレス・テスト)の”結果”をいち早く発表して悪名を上げました。)
1340億ドル相当の米国債券をスーツケースに隠して持ち出そうとしてイタリアで逮捕されたのは日本の財務省の役人 (6月20日 ターナー・ラジオ・ネットワーク)
『1340億ドル相当の米国債券をスーツケースに隠し、スイスに持ち出そうとしてイタリア警察に逮捕された2人の日本人は、日本財務省の役人である。
『イタリアで逮捕された2人は、日本政府が保有していた米国債券を、日本政府の指示で秘密裏に処分しようとしていた。
『債券の連番から、この1340億ドル相当の債券は日本政府が公式に保有する6860億ドル相当の米国債券の一部であることが判明した。
『イタリアの司法当局によると、当初は逮捕された2人はやくざだろうと考えられており、彼らが所持していた債券も偽物と思われていた。しかし、逮捕されて拘置が数日を越えたころ、2人はそれまでの供述を変え、日本の財務省の役人であることを認めたという。』
詳しくは、上記のリンクをクリックして記事を読んでみてください。マユツバでしょうが、この記事が言うとおり、また、数日前のBloombergの記事も言うとおり、この不思議な事件に関する報道は日本でも、アメリカでも、ほとんど皆無です。1340億ドルという半端な金額、また、逮捕から2週間が経つにもかかわらず何の公式発表もないところから、これはもしかして本物の債券ではないか、と疑いだしたブログが日本でも、アメリカでも、出始めたようです。
下手なスパイ小説より面白いかな。
Wednesday, June 17, 2009
オバマ大統領の金融規制改革案
オバマ大統領は6月17日、包括的な金融規制改革案を発表しました。案の骨子は前日までリークされていましたので、さほどの驚きは表面的には無く、株式市場の反応もほとんど皆無でした。
しかし、大統領の改革案、考えてみると、原因と結果を取り違えていると思います。
大統領の言では、「大手金融機関の破綻や適切な規制の枠組みの欠如が経済低迷をもたらした」ことになっていますが、現在の経済低迷は2007年12月から始まったものです。大手金融機関の破綻が本格化したのは、2008年の9月。
大統領はさらに続けて、「責任回避のカルチャーがウォール・ストリート(金融機関)から始まり、ワシントン(政府)、メイン・ストリート(一般市民)に広がった。」
果たしてそうでしょうか?私は逆だと思います。責任回避のカルチャーは、ワシントンに始まり、メイン・ストリート、ウォール・ストリートに広がったのだ、と。
詳しくは、英語版のブログ・ポストをご覧ください。
ポストの要点をかい摘んで見ると、
- 連邦銀行の過去20年近くにわたるルーズな金融政策(低金利、容易なクレジット)が、問題の核。
- 連邦銀行の政策は、連邦銀行が勝手に作り出したわけではなく、経済低迷から脱出するための政府の政策、特に住宅政策の一環として機能した。つまり、政府の政策あってこその連邦銀行の金融政策
- 過去2代にわたる大統領の、安易な住宅政策の破綻が金融危機の根本にある
- ワシントン(政府)の責任を問わないばかりか、金融危機を引き起こした張本人(連邦銀行、政府財務省)を金融規制改革の責任者に据える案は、本末転倒
米国の連邦銀行は政府機関ではありません。日銀と違って公的資本は一切入っておらず、昨年9月来の大規模な金融操作の繰り返しでバランスシートが未曾有の規模になっているにもかかわらず、公的監査が入ったことは一度もありません。現在、米国下院の共和党ロン・ポール議員提案の『連邦銀行監査法案』(H.R. 1207)の共同提案者数が、民主党の共同提案者60名以上を含む下院の過半数を突破しています。
問題を取り違えると、解決案は解決にはならず、逆に新たな問題を作り出す原因となっていくことが往々にしてあります。今回の改革案、その轍を踏むことにならなければよいのですが。
Friday, June 5, 2009
『外れ』を探す:WSJマネー・フロー(1)
ウォール・ストリート・ジャーナル・オンラインのサイトには、市場データセンターというページがあります。その中の「マネー・フロー」のページを私はよく利用しています。ページは誰でも無料でアクセスできます。
「マネー・フロー」ページは株式市場の取引時間中は1時間に1回の割合で更新され、その時間内にどのセクター、どの株に資金が流れているかをまとめた表形式になっています。
このポストはまず第1部ということにして、「市場とセクター概観」(Market and Sector Overview)のページから見ていきましょう。(スクリーンショットをご参照ください。または、前出のリンクをクリックしていただけると、新しいウィンドウにページが開きます。) 今月に入ってから、先月とは一転して金融株の売りが非常に大きくなっています。ヘルスケアは先月からの流れを引き続いて、売られています。
大体の金の流れを見た後、私が注意するのは、『外れ』です。例えば、セクター自体は上昇しているにもかかわらず資金が出て行ったものはあるか、あるいはその逆はあるか。
今日の市場で例を挙げれば、原材料(Basic Materials)です。セクターとしては下げているにもかかわらず、資金は引き続き入ってきています。このような動きをしたセクターは、今日の市場では原材料のみ。このセクターは3月の市場底打ち以来、もっとも資金の流入しているセクターの一つです。金融セクターへの資金流入は大きかったのですが、ここ2週間で反転、資金流出セクターになってしまいました。
いま改めてスクリーンショットを見ていたら、大きな『外れ』に気がつきました。表の右側、過去1ヶ月のマネーフローの欄です。過去1ヶ月、アメリカ株式市場は上げています。にもかかわらず、資金は市場から出て行っているようです。これは要注意のサインでは?
次のポストでは、「マネーフロー」内の、Selling on Strength、Buying on Weaknessのページを見てみたいと思います。
Thursday, June 4, 2009
SKF、FAZの価格想定
私のもう一つのブログに、SKF(レバレッジ2倍金融ショートETF)とFAZ(レバレッジ3倍金融ショートETF)の価格想定表を出しましたので、よろしかったらご覧ください。
SKF: http://shoulda-coulda-trade.blogspot.com/2009/06/possible-future-for-faz.html
FAZ: http://shoulda-coulda-trade.blogspot.com/2009/06/possible-future-for-faz.html
表からも分かるように、ここからすぐ株式市場が連日下降しない限り、あまり価格上昇は期待できません。
Monday, June 1, 2009
GM破産宣告と大統領の自動車産業タスク・フォース
ゼネラル・モーターズ(GM)は6月1日月曜日に破産宣告、Chapter11でのリストラを開始することが確実になったようです。政府は新会社の株式の60%を保有する予定。(最新のニュースはこちら)
もともと政府のローンが出た理由は確か破産を防ぐためだったのですが、まずCEOが突然3月に解雇され、GMヨーロッパのビジネスはカナダの自動車部品メーカー(マグナ)とロシアのトラック製造会社、ロシアの銀行が主体のコンソーシアムに売られ、あれよあれよという間に破産。
この一連の流れをを画策したのはオバマ大統領直属の「自動車産業タスク・フォース」。ウォール・ストリート・ジャーナルの記事が指摘するように、米国議会はほとんどまったく関与していません。破産後のリストラでさらに300億ドル、国が融資することになるようですが、どうも議会はつんぼ桟敷に置かれている感が否めません。
この議会を超える権限を執行している「自動車産業タスク・フォース」のメンバーは、いったい誰なのでしょうか。
2月20日のホワイト・ハウスの発表によると、正規メンバーとして政府閣僚10人、実行の補佐として閣僚の補佐官クラスが10人、アドバイザーが一人となっていますが、肝心なのはこのリストに載っていない、いわゆるスタッフ、実際にゼネラル・モーターズのCEOを首にし、クライスラーと交渉し、クライスラーの債権保有者を脅し、GMのオペルをカナダの会社に売り渡す、といったことを行っている人たちです。このスタッフの情報はほとんど明らかにされておらず、ごく稀にニュースの中でたまたま言及されているのを記録したのが、次の5人です。
- Brian Deese: 31歳、元オバマ選挙キャンペーン補佐
- Alan Krueger: プリンストン大学経済学者
- Matthew Feldman: Willkie Farr & Gallagher LLP パートナー(企業破産とリストラ専門)
- Harry J. Wilson: 37歳、元ヘッジ・ファンドのスター・プレーヤー。ヘッジ・ファンド以前はブラックストーン、ゴールドマン・サックスに所属。
- Clay Calhoon: ウォルト・ディズニー社のアナリストとして、2年間のインターンを終えたばかり。
このような人々を統括するのが、
- Steven Rattner: インベストメント・バンカー。タスク・フォースの名目上のボスである財務長官 Tim Geithner と Lawrence Summers に報告義務がある。彼の運営するファンド(Quadrangle) は、現在もニューヨーク州の公的年金にまつわる贈賄疑惑の真っ只中。また、彼は、クライスラーの現オーナーであるCerberus Capital Management からの借金を踏み倒したことでも知られる。クライスラーの債権保有者を脅したのも、ゼネラル・モーターズのCEOを首にしたのも、彼。
なんだかがっかりしますね。クライスラー、ゼネラル・モーターズの、長年車を(良かれ悪しかれ)造ってきた人々が、ウォール・ストリートから来たこのような人たちにあれこれ言われて挙句の果て倒産の羽目になるとは。
再建後のゼネラル・モーターズは、さらに米国内の工場を閉鎖し、ディーラーを削減し、中国で生産した車の逆輸入を大いに増やす予定だそうです。ゼネラル・モーターズに公的資金を入れる理由の一つは、アメリカ国内の雇用を確保し、アメリカの製造業を守ることだったと記憶しているのですが。。。
Monday, May 25, 2009
SKFって何だろう?
と、いぶかしんでいらっしゃる方々のために、簡単な解説をしてみます。
SKFは、数多く出ているETFのひとつです。ETFは、Exchange Traded Fundの略称で、日本語では「株価指数連動型上場投資信託」とか、元の英語の2倍3倍の言葉を使ったような訳語になってますが、要するに、投資信託ではあるけれど通常の株式と同様に売買できるファンド、と考えればいいでしょう。
SKFの連動する指数は、ダウ金融指数(Dow Financial Index、DJUSFN)ですが、このETFの特徴は、「ダウ金融指数が下がるとSKFは二倍上がる」ところにあります。つまり、金融指数が一日に10パーセント下がったとすると、このETF は20パーセント上昇するのです。昨年9月来、株式市場が大幅に下げる中、この手のETF(SKFよりさらにレバレッジの高い、3倍ショートのETFも多数出ています)は一般投資家の間でも大変な人気になりました。
日本の情報の中では、ETFについて「通常の投資信託と比べると保有コストが安く流動性の高い商品ですから、長期投資に適しているとされています。」と解説しているサイトもあるようですが、これは間違いとまでいかなくとも、不十分な説明です。レバレッジのあるETF、つまり、連動する指数の動きの2倍、3倍のリターンを謳っているETFは、ロングであれショートであれ、長期投資にはまったく適していないのです。
SKFを例にとって見ましょう。ダウ金融指数は昨年の9月から40パーセント下げています。それなら、下げ幅の2倍上がるSKFはさぞかし儲けたことだろう、と思われるでしょう。昨年の9月時点で、SKFは110ドルでした。下げ幅の2倍の上昇なら、110ドルx80パーセント、SKFは200ドル近くになっているはず。ところが、SKFの先週の終値は46ドル。What gives? いったいどうなってるの?
疑問を解く鍵は、前述の説明の中の一語、「一日に」というところにあります。ダウ金融指数が一日に10パーセント下がるとSKFは確かに20%上がるのですが、翌日になるとまた「仕切りなおし」なのです。下の表をご覧ください。ダウ金融指数が2日目に10パーセント下がり、3日目に11パーセント上がったとします。指数は1日目の終値とほぼ同じレベルに戻ったわけですが、SKFの方はどうでしょうか。2日目に20パーセント上げたものの、3日目には22パーセント下げ、3日目の終値は1日目の終値よりも6パーセント減っています。
レバレッジのあるETFは、連動指数が連日上昇、あるいは下降している(昨年の10月、11月のような)状況では高利益が望めますが、いったん指数の上昇・下降傾向が逆行を始めたり、ひとところに停滞して上がり下がりを繰り返すようになると、「仕切りなおし」が災いして、ETFの価値は連動している指数の長期の動きが示唆する価値よりも低くなってしまうのです。
レバレッジ・ショートETFのベストな使い方は、短期の売買(長くても数日)に限ることのようです。昨年のように株式市場が連日大幅に下げる状態になれば、数週間保有しても大丈夫のようです(私の経験からですが)。
レバレッジ・ロングETFも同様で、株式市場が連日上げる、今年の3月、4月のような状態が続けば長期保有も可能かもしれません。しかし、こちらも、レバレッジのない金融ETF(XLF)が今年の初めのレベルに戻っているにもかかわらず、2倍レバレッジの金融ETF(UYG)は今年の初めのレベルの半分、3倍レバレッジの金融ETF(FAS)は3分の1に留まっていることからも、長期投資のツールではない、ということをしっかり認識しておいたほうがいいでしょう。(ちなみに、この3種類の金融ETFを比べたチャートをブログに載せていますので、ご覧ください。)Friday, May 22, 2009
水星逆行第2週: 米国株式市場の結果
水星逆行も第2週を終わり、ますます威力を発揮しているようです。水星の司る(とされている)コミュニケーション、情報伝達・交換が、明らかに滞っているようです。
考えてみれば、株式市場は情報伝達、交換がその本領のすべてと言っても良いくらい。株の売り手と買い手が、株式を発行した会社の業績、見通しなどを株価に置き換えて、いくらなら売ってもいいのか、いくらなら買う価値があるのか、互いの評価をつき合わせる場所が株式市場だと私は思うのです。
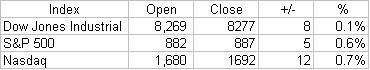
まあ、それはともかく。第2週の成績は下の表の通りです。月曜に大幅に上げたのを最後に、4日連続の下げ、結局週初めのレベルに戻っています。指数が下がった日の取引量が増えているのが気になるところです。(英語ですが、私のもう一つのブログでダウ平均のチャート分析をしています。よろしかったらご覧ください。)
来週は米国の財務省の債券オークション(1620億ドルという、大層な金額です)があるので、株式市場にもかなり影響が出るかもしれません。(週末にポストを書く予定ではあります。)ちなみに、来週月曜日は株式・債券市場の両方とも、休日です。
Monday, May 18, 2009
Sunday, May 17, 2009
連邦銀行の金利政策とサブプライム危機
Lewrockwell.comに掲載された、ピーター・シフの記事の要約。
『アラン・グリーンスパン前連邦銀行総裁は、先週火曜日National Association of Realtorsでの講演で、2001年から2005年にかけての低金利政策は住宅ローンの金利、不動産価格に影響を及ぼすものではなかった、と述べた。サブプライム危機に、氏は何の責任もない、というわけである。
『住宅ローンの金利は長期金利に基づくもので、連邦銀行のコントロール下にある短期金利ではない、というのが氏の弁明の主たるものだが、今回の住宅バブル、サブプライム危機は長期金利をベースにした固定金利ローンではなく、短期金利をベースにした変動金利ローンによって発生したのである。
『また、氏の不満の一つは、短期金利を注意深く調整したにもかかわらず、調整の成果が長期金利に反映されず、長期金利は低い水準のままだったことだが、それならなぜ、もっとアグレッシブに短期金利を上げなかったのか?
『つまるところ、グリーンスパン氏は住宅バブルの生みの親であったにもかかわらず、いわば親権を今になって否定しているわけである。しかし、未だに氏の言動が重視されていること自体、今回の危機に関する一般の理解がいかに欠けているかを示すものだろう。』
水星逆行第1週:米国株式市場の結果
今回の水星逆行はもしかしたら今までとは違うか、と期待してみましたが、期待は見事に裏切られましたね。まあ、期待を投資の基準にしてはいけないんですが...。今週の米国株式市場の結果は下の表の通り。
ダウ平均とS&P500は先週のオープン値近くまで逆戻り、ナスダックは先週のオープン値より低い水準で今週を終わりました。